Comparer les garanties de prévoyance pour un infirmier libéral
Comparer deux contrats de prévoyance IDEL ne consiste pas à aligner deux cotisations. Commencez par sortir les mêmes pièces pour chaque offre : tableau des garanties, notice ou conditions générales, clause d’incapacité-invalidité, clause de reprise partielle, liste des justificatifs. Surlignez ensuite six points : définition du métier couvert, franchise, mode de calcul, reprise, exclusions utiles […]
En Savoir Plus
Installation ou remplacement IDEL : démarches et assurances
Avant un remplacement ou une installation, ne mélangez pas deux sujets : le droit d’exercer à la date prévue et l’assurance de votre activité réelle à cette même date. Pour éviter un départ bancal, contrôlez d’abord quatre points avant J0 : l’autorisation ou les démarches requises, la CPS personnelle, le contrat de remplacement lorsqu’il est […]
En Savoir Plus
Revenus et charges de l’infirmier libéral : chiffrer un besoin de prévoyance
Pour chiffrer un besoin de prévoyance d’infirmier libéral, partez de ce qui continue à sortir chaque mois si l’activité s’arrête ou diminue. Le chiffre d’affaires ne suffit pas, le bénéfice fiscal non plus. Un arrêt se pilote avec un budget de maintien : charges du cabinet encore dues, dépenses du foyer retenues, puis ressources qui […]
En Savoir Plus
Arrêt de travail infirmier libéral : articuler Assurance maladie, CARPIMKO et contrat
Un arrêt de travail en libéral ouvre trois circuits qui ne se remplacent pas : assurance maladie, CARPIMKO et, s’il existe, contrat de prévoyance. Le bon réflexe est simple : fixer le premier jour exact, envoyer sans délai ce qui relève de la CPAM, déclarer au contrat selon sa notice, puis préparer le dossier CARPIMKO […]
En Savoir Plus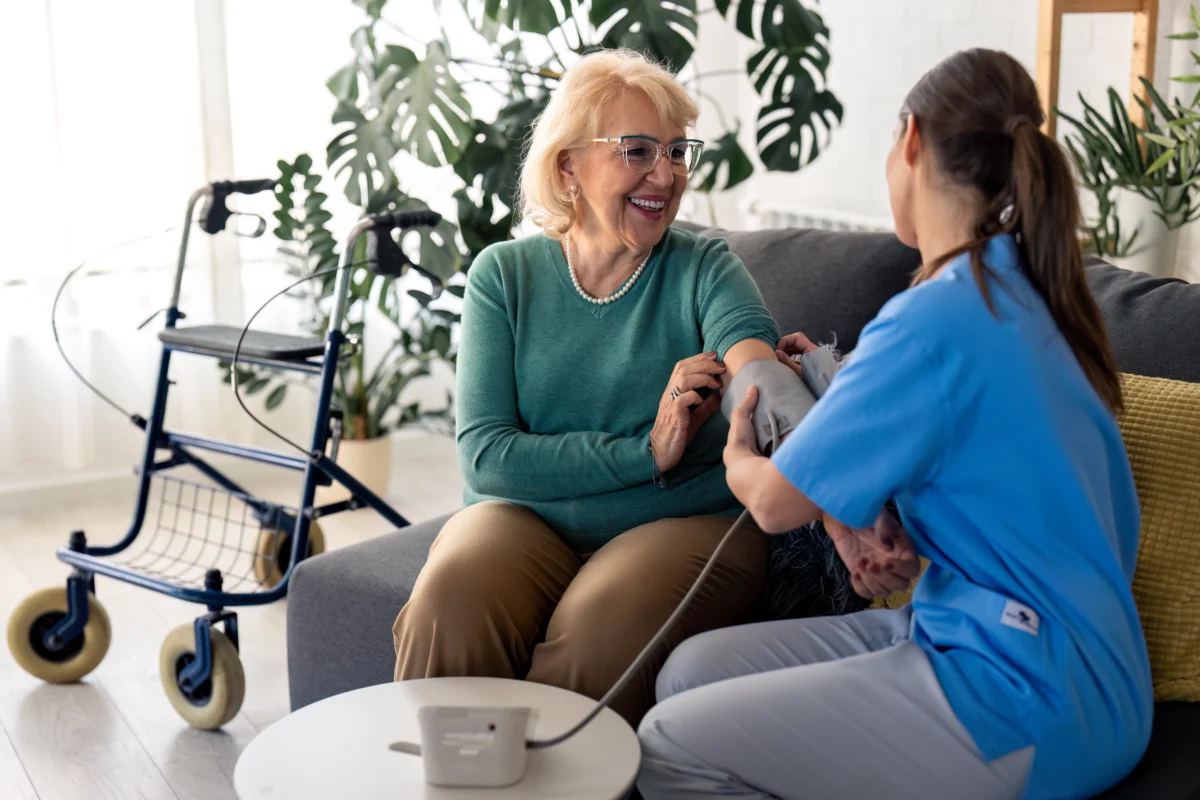
Retraite et épargne de l’infirmier libéral : hiérarchiser ses projets
Avant un placement retraite, une infirmière libérale gagne du temps en rangeant ses sommes dans le bon ordre : ce qui doit payer le cabinet et le foyer, ce qui servira dans 12 à 24 mois, puis seulement ce qui peut rester investi longtemps. Sans ce tri, un versement sur un PER peut bloquer une […]
En Savoir PlusAssurance du cabinet infirmier : protéger les biens et les charges
Un dégât des eaux, un ordinateur de facturation hors service ou un arrêt maladie ne se traitent pas de la même façon. Pour un cabinet infirmier, la bonne méthode consiste à séparer trois questions : qu’est-ce qui a été touché, qui en est responsable contractuellement, et quelles dépenses continuent malgré l’incident. Local, biens, logiciels, abonnements […]
En Savoir PlusRC professionnelle infirmier libéral : vérifier son activité et ses garanties
Vérifier une RC professionnelle IDEL, c’est rapprocher votre exercice réel des clauses du contrat : activité déclarée, lieux, statut, date d’effet, garantie à examiner et procédure de déclaration. En cas de courrier de réclamation, la priorité n’est pas de comparer les plafonds, mais d’ouvrir le bon contrat et de déclarer selon les modalités prévues. L’attestation […]
En Savoir PlusMutuelle IDEL et famille : comparer le coût et les remboursements
Une mutuelle complète les remboursements de santé du foyer ; elle ne remplace ni une prévoyance, ni un revenu en cas d’arrêt. Pour une infirmière libérale, l’arbitrage utile se fait en trois points : qui est réellement couvert, quels soins sont plausibles dans les prochains mois, et comment le contrat rembourse l’hospitalisation, les spécialistes, l’optique […]
En Savoir PlusPrévoyance infirmière libérale : les garanties à examiner
Ouvrez d’abord les bons documents : conditions particulières, notice ou conditions générales, avenants, puis le dernier écrit sur la clause bénéficiaire. Pour une infirmière libérale, trois points décident du reste : ce qui déclenche la garantie, comment le montant est calculé et jusqu’à quand il peut être versé. Ensuite seulement, confrontez la rédaction à votre […]
En Savoir PlusAssurances des infirmiers libéraux autour de Saint-Étienne : organiser sa protection
Assurer son activité d’IDEL ne consiste pas à empiler des contrats. Le point de départ est plus simple : vérifier ce qui conditionne l’exercice, ce qui protège le revenu si la tournée s’arrête, puis ce qui permet de remettre le cabinet en route après un incident. Une remplaçante et une titulaire en cabinet partagé n’ouvrent […]
En Savoir PlusArticles récents
Comparer les garanties de prévoyance pour un infirmier libéral
octobre 8, 2026